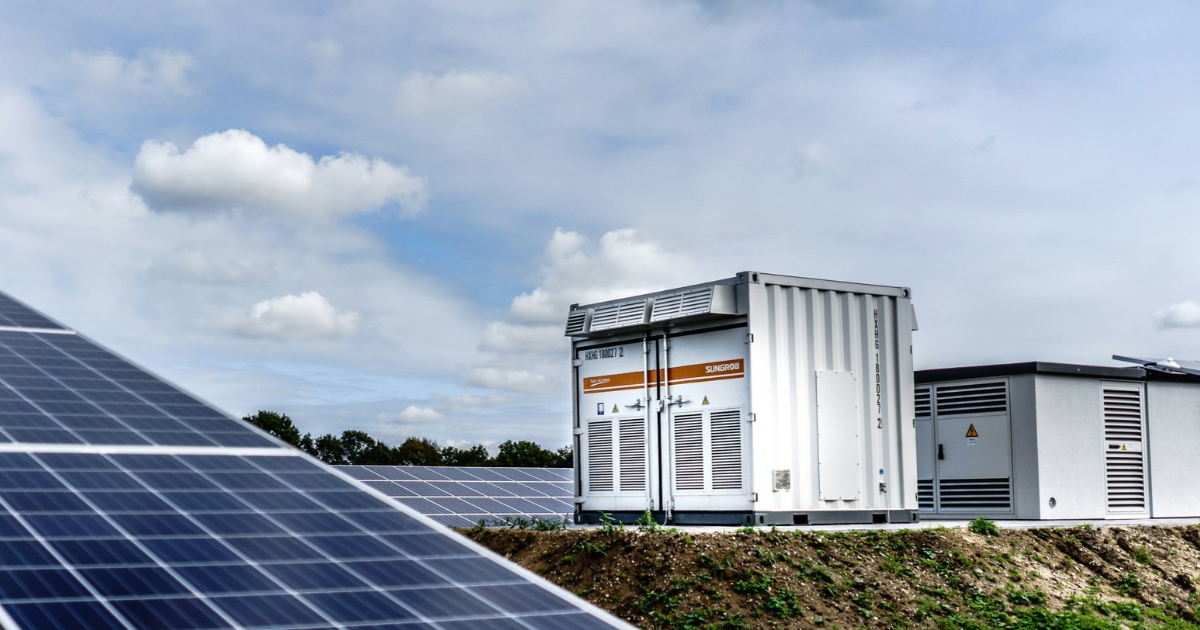
Wie wird die PV Marktwertentwicklung in Deutschland in den nächsten Jahren aussehen? Der wichtigste Punkt ist hierbei der Ausbau der Stromspeicherkapazitäten, der dem Solarausbau aktuell noch hinterherhinkt. Durch höhere Speicherkapazitäten lassen sich die aktuell immer öfter vorkommenden negativen Strompreise ausgleichen und der Marktwert von PV-Strom damit erhöhen.
Ein gutes Beispiel für diese Entwicklung ist das Stromsystem auf Sardinien. Auch dort ging der Solarausbau dem Speicherausbau voraus und der PV-Marktwert verschlechterte sich dadurch. Innerhalb nur eines Jahres (von 2025 auf 2026) wurde die Speicherkapazität auf die neuen Anforderungen angepasst und der Marktwert stieg wieder. Expert*innen sagen genau diese Entwicklung auch für Deutschland voraus.
Sardinien ist keine zufällige Wahl für diesen Vergleich. Die Insel hat ein überschaubares, weitgehend isoliertes Stromnetz mit hohem PV-Anteil und bietet damit ideale Bedingungen, um Marktverzerrungen früher zu sehen als auf dem Festland.
Was dort heute passiert, wird Deutschland in den nächsten Jahren zeitversetzt erleben. Sardinien gibt uns also einen Ausblick auf das Stromsystem von morgen.
Im April 2025 konnte beobachtet werden, dass Solaranlagen auf Sardinien mittags viel Strom erzeugten und morgens und abends dafür deutlich weniger. Batteriespeicher gab es dort vor zwei Jahren noch kaum.
Ein Jahr später, im April 2026, gleichen Speicher bereits zu einem großen Teil genau diese Stromerzeugungsspitzen aus und speichern den Strom für die Abend- bis Morgenstunden, wodurch sich der Marktwert für PV wieder stabilisieren konnte.
Innerhalb von zwölf Monaten hat sich die Marktstruktur also erkennbar verändert. Laut Modo Energy wächst der BESS-Zubau in Italien bis 2030 massiv weiter und verstärkt diese Entwicklung weiter.
Die sogenannte Duck Curve (das Überangebot mittags, die Versorgungslücke abends) kommt in Deutschland genauso vor. An sonnigen Frühlings- und Sommertagen fällt der Spotpreis regelmäßig auf null oder darunter. Batteriespeicher im deutschen Netz decken heute erst einen Bruchteil des Speicherbedarfs ab, der in Zukunft für eine gleichmäßige Solarstromversorgung über den Tag sorgen wird.
Laut Battery Charts der RWTH Aachen waren im Juli 2026 rund 29,8 GWh Batteriespeicher in Deutschland installiert. Rund drei Viertel davon sind Heimspeicher, die vor allem den Eigenverbrauch erhöhen und kaum auf Börsenpreise reagieren. Dem stehen rund 6 Millionen PV-Anlagen (inklusive Balkonkraftwerke) mit einer Gesamtleistung von etwa 125 GW gegenüber.
Das Beispiel Sardinien ist hier ein Hoffnungsschimmer: Die Entwicklung zwischen 2025 und 2026 zeigt, wie schnell der Speicherwandel kommen kann.
Victoria (Australien) zeigt, dass der Mechanismus im großen Netz funktioniert
Vom Inselbeispiel zum Kontinentalmarkt
Sardinien ist ein überzeugendes Fallbeispiel, ist aber als kleinere Insel nicht direkt mit Deutschland vergleichbar. Wer fragt, ob der Mechanismus auch in einem großen, vermaschten Stromnetz funktioniert, bekommt mit einem Blick auf Australien eine klare Antwort.
Victoria ist einer der bevölkerungsreichsten Bundesstaaten Australiens und Teil eines großen Verbundnetzes. Auch hier zeigt sich, welchen Effekt Batteriespeicher auf die Strompreise haben können.
Was die Erfahrungen aus Victoria zeigen
In den vergangenen Jahren drückte die wachsende Solareinspeisung die Mittagspreise in Victoria immer wieder ins Negative, während die Abendpreise hoch blieben – das klassische Muster der Duck Curve.
Die staatliche State Electricity Commission (SEC) Victoria berichtet inzwischen von einer spürbaren Wirkung ihres Großspeichers: Laut SEC-Chef Chris Miller hilft die Batterie, negative Mittagspreise zu verhindern, und hat mehr als 61.000 Megawattstunden Strom aus der Mittagszeit in die Spitzenzeiten verschoben. Die Großhandelspreise im Sommer 2025/26 verliefen laut SEC deutlich gleichmäßiger als in den beiden Sommern zuvor.
Bemerkenswert dabei: Die Batterie hat eine Speicherdauer von vier Stunden. Langzeitspeicher spielen bisher kaum eine Rolle und werden die Preisstabilität erwartungsgemäß weiter unterstützen.
Erweiterte Preisstabilität durch Langzeitspeicher
Die SEC Victoria wertet die bisherige Entwicklung als Ausgangspunkt, nicht als Endpunkt. Derzeit werden Investitionen in Langzeitspeicher mit acht bis zwölf Stunden Kapazität geprüft, um auch längere Phasen mit geringer Solar- und Windproduktion ausgleichen zu können.
Langzeitspeicher sind dabei nur der nächste Schritt. Danach folgt laut Marktbeobachtern die Integration flexibler Stromverbraucher aus Verkehr, Wärme und Industrie, zum Beispiel Elektroautos und Wärmepumpen, die ihren Verbrauch gezielt in günstige Mittagsstunden verschieben und so das System weiter stabilisieren.
Negative Strompreise mittags: Wie der Merit-Order-Effekt PV-Anlagen heute unter Druck setzt
Kannibalisierungseffekt erklärt: Warum viel Sonne den PV-Ertrag schmälert
Viele glauben, mehr Sonne bedeutet automatisch mehr Einnahmen. Diese Annahme ist falsch, denn wenn alle Anlagen gleichzeitig viel Strom einspeisen, übertrifft das Angebot oft die Nachfrage, der Marktwert sinkt und damit auch die Erträge.
Zwischen 11 und 14 Uhr produzieren in Deutschland an sonnigen Tagen mittlerweile über 60 GW Solarleistung gleichzeitig und dieses Überangebot drückt den Börsenpreis gegen null oder sogar ins Negative. Dieser Mechanismus heißt Merit-Order-Effekt, in der Branche auch „Cannibalization”.
Sardiniens Lastgangkurven 2025 bilden genau dieses Muster ab. Die PV Marktwertentwicklung folgt damit der Logik: Je mehr PV-Kapazität zugebaut wird, desto schlechter werden die Marktpreise genau dann, wenn PV am meisten produziert.
Das Preistief liegt noch vor uns: Warum das kein Grund zur Sorge ist
Der Tiefpunkt bei den PV-Marktwerten ist noch nicht erreicht und trotzdem sind PV-Anlagen ein rentables Investment. Wie passen diese Aussagen zusammen?
Die Batteriespeicher-Kapazität in Deutschland liegt 2026 noch weit unter dem Niveau, das nötig wäre, um Mittagsüberschüsse systematisch zu absorbieren. Das heißt: Negative Strompreise in der Mittagsstunde werden mit dem Solarausbau kurzfristig häufiger.
Trotzdem sollte man sich davon nicht verunsichern lassen, denn die mittelfristige Entwicklung der Photovoltaik-Marktstruktur zeigt klar in die andere Richtung.
Die Fraunhofer-ISE-Studie „Wege zu einem klimaneutralen Energiesystem” belegt: Bestandsanlagen und neue Anlagen rechnen sich trotz negativer Strompreise. Das aktuelle Preistief ist temporär und in wenigen Jahren durch Speicherkapazitäten ausgeglichen.
PV-Anlage Ertrag verbessern: Warum Bestandsanlagen bis 2030 wieder attraktiver werden
Wie Speicher den PV-Marktwert stabilisieren: Der Mechanismus dahinter
Das Beispiel Sardinien zeigt den Mechanismus klar: Sobald Batteriespeicher überschüssigen Mittagsstrom absorbieren und abends wieder einspeisen, verteilt sich das Angebot gleichmäßiger über den Tag. Der Mittagspreis steigt. PV-Anlagen erzielen bessere Markterlöse. Genau dieser Effekt treibt die mittelfristige PV-Marktwertentwicklung nach oben. Fraunhofer ISE bezifferte den Speicherbedarf in Deutschland für 2030 bereits 2020 auf 60 bis 85 GWh. Mit diesem Ausbau würde die Duck Curve deutlich flacher.
Warum sinkende Speicher-Renditen gut für PV-Bestandsanlagen sind
Batteriespeicher verdienen heute gut, weil sie mittags günstig laden und abends teuer verkaufen. Je mehr Speicher in den Markt kommen, desto stärker glätten sie diese Preisunterschiede und desto kleiner wird ihr eigener Gewinn.
Für PV-Bestandsanlagen ist genau das eine gute Nachricht. Höhere Mittagspreise, die die Speicher-Rendite drücken, bedeuten gleichzeitig bessere Markterlöse für Solarstrom. Während der EEG-Förderung profitieren Anlagen davon also vor allem durch weniger Stunden mit negativen Preisen; voll zum Tragen kommen steigende Marktwerte nach Ende der Förderung oder wenn sie über dem gesetzlich festgelegten Wert liegen.
Was das für PV-Investor*innen bedeutet
Weil mittags zu viel Strom gleichzeitig ins Netz fließt, sind die Strommarktwerte für PV derzeit gedrückt (Cannibalization-Effekt). Während der EEG-Förderung federt die Marktprämie niedrige Marktwerte allerdings weitgehend ab. Spürbar werden sie vor allem in Stunden mit negativen Strompreisen und nach Ende der Förderung. Die gute Nachricht: Sobald Speicher diese Mittagsspitzen kappen, steigen die erzielbaren Preise für PV-Strom schrittweise wieder. Analyst*innen rechnen bis 2030 im Schnitt mit einer Erholung um 10 bis 15 Prozentpunkte gegenüber dem heutigen Tief.
Für negative Strompreisphasen gibt es zudem einen gesetzlichen Ausgleich. Fällt der Börsenstrompreis ins Negative, entfällt die Vergütung. Für Anlagen, die seit dem 25. Februar 2025 in Betrieb gegangen sind, werden die ausgefallenen Zeiten anteilig an das Ende des 20-jährigen Förderzeitraums angehängt. Ob dieser Mechanismus mit der geplanten EEG-Novelle 2027 weiter Bestand hat, ist noch offen. Anlagen, die bis Ende 2026 in Betrieb gehen, genießen Bestandsschutz.
Langfristige Perspektive für PV-Investitionen: Das Argument für einen langen Atem
Die Vorstellung, dass PV-Investitionen heute grundsätzlich unattraktiv sind, ist falsch. Richtig ist: Das Tief bei der PV-Anlagen-Ertragsentwicklung liegt noch vor uns, wird aber zeitlich begrenzt sein. TransnetBW beschreibt in seiner Stromnetz-2050-Studie, wie steigende Flexibilitäten das System stabilisieren. Wer 15 oder 20 Jahre Laufzeit plant, durchquert dieses Tal. Danach verbessert sich die Marktstruktur strukturell. Geduld ist hier die rationale Antwort auf einen gut verstandenen Zyklus.
Gewerblicher Stromverbrauch vor Ort als Puffer gegen das Preistief
Für gewerbliche PV-Dachanlagen wie die von hellgrün gibt es einen direkten Schutz vor Strompreisschwankungen: Der Direktverbrauch von Strom vor Ort durch die sogenannte gemeinschaftliche Gebäudeversorgung.
Strom, den ein gewerblicher Mieter direkt vor Ort verbraucht, unterliegt nicht dem Spotmarktpreis. Er wird zum vereinbarten Preis abgenommen, der etwa 40 Prozent unter dem Netzbezugstarif liegt.
Durch die gesicherte lokale Stromabnahme wird der Druck sinkender Marktwerte erheblich gedämpft. Investor*innen, die auf Modelle wie GGV und Mieterstrom setzen, sind von negativen Mittagspreisen strukturell weniger betroffen als Anlagen mit reiner Netzeinspeisung.
Gewerbliche Aufdach-PV im Wandel der Marktstruktur: So wirkt es sich auf hellgrün-Projekte aus
GGV als Schutzwall gegen sinkende Marktwerte
Bei vielen hellgrün-Projekten beziehen Gewerbekunden im Gebäude den Solarstrom typischerweise 30–40 % günstiger als Netzstrom. Dieser Stromverkauf an Unternehmen vor Ort entkoppelt die Anlage vom Börsenstrompreis. Dazu kommt: Gerade mittags, wenn negative Preise entstehen, ist auch der Stromverbrauch in Gewerbebetrieben am höchsten. Für die PV-Marktwertentwicklung bedeutet das: Anlagen mit hohem Eigenverbrauchsanteil erleiden deutlich geringere Erlösverluste als reine Einspeiselösungen.
Warum sich ein Investment in hellgrün-Projekte heute rechnet
Bei unseren Projekten sind Vertragslaufzeiten von 20-30 Jahren Standard. Neben den Einnahmen durch die GGV wird sich auch die Markterlösentwicklung für Photovoltaik innerhalb dieser Vertragslaufzeiten drehen und die Einnahmen aus der Netzeinspeisung steigen. Dazu kommen steuerliche Vorteile durch den IAB, Sonder-AfA und lineare AfA bei der Investition.
Zusätzliche Sicherheit bieten die EEG-Vergütung (bis 100 kWp) und Marktprämie bei Direktvermarktung (ab 100 kWp) für alle Anlagen, die bis Ende 2026 noch ans Netz gehen. Mit der EEG-Novelle 2027 plant der Gesetzgeber hier eine Neuausrichtung. Förderungen für neue Anlagen wird es weiterhin geben, die genaue Ausgestaltung ist jedoch noch offen.
Noch Fragen zu einem hellgrün-Investment? Wir erklären Ihnen transparent, wie unsere gewerblichen Aufdach-Projekte strukturiert sind, um auch in einem sich wandelnden Marktumfeld stabile Erträge zu erzielen.